Lar PontoTaxa · Seguro · Prazo

Guia do comprador

Cabe hoje, mas e daqui a dez anos?

Um contrato de financiamento imobiliário dura décadas, e olhar só a primeira parcela conta pouco da história. Comparamos amortização, taxas e seguros de mais de uma proposta, revelamos o custo efetivo total e o que o FGTS altera.

HSEquipe de consultoria Lar Ponto · Cuiabá · Atualizado em janeiro de 2026

A taxa de juros conta apenas parte da história. Seguro, tarifas e sistema de amortização mudam o total final pago, às vezes acima de meio ponto de juros.

A parcela é parte, o contrato é o todo

No SAC, a primeira parcela é mais alta e vai caindo; na Price, ela nasce mais baixa e não muda. O que é melhor depende da sua própria renda nos próximos anos, não de uma regra geral para todos.

Entrada, amortização do saldo ou redução de parcelas: são os usos possíveis do FGTS. A simulação revela o efeito de cada um antes da sua decisão.

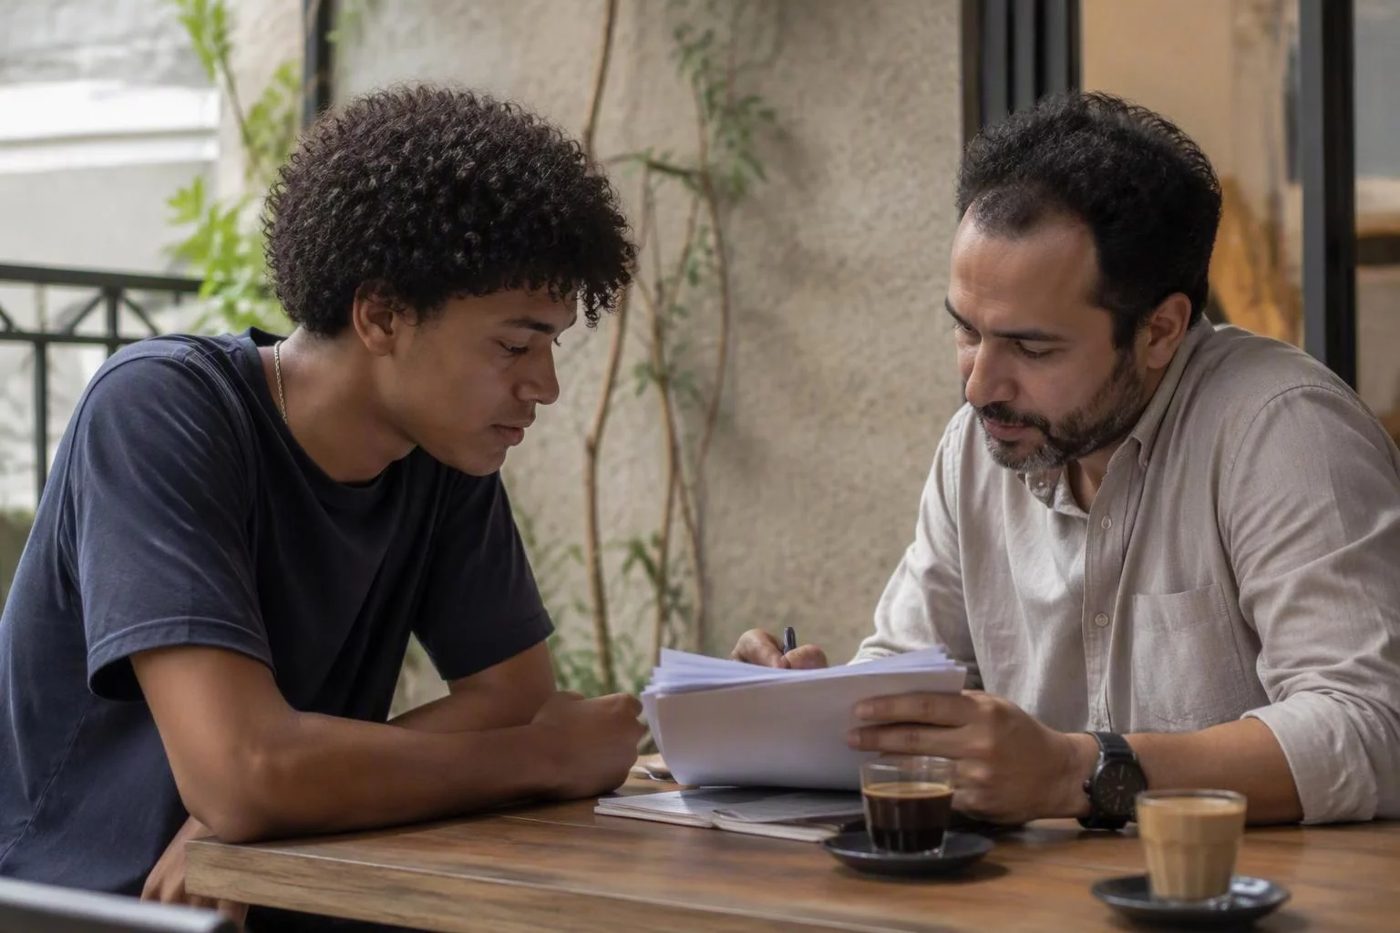
Consultor e cliente comparam cenários: taxa, seguro e prazo vistos como um contrato só.
“Só pensava na parcela mensal. A simulação me mostrou quanto o seguro pesaria em trinta anos.”
Tatiane G. · Cuiabá
“O FGTS entrou na amortização, não na entrada, e isso derrubou bastante o prazo.”
Rodrigo C. · região de Cuiabá
“Cheguei preparado com as perguntas certas. A gerente remontou a proposta ainda durante a reunião.”
Elaine P. · Cuiabá

Antes de bater o martelo

A parcela deve caber no orçamento da vida real

No banco, a simulação usa apenas renda e prazo. Conosco, entram também a escola dos filhos, o carro, o condomínio e o reajuste do contrato, e montamos um orçamento de dez anos para ver se a parcela aguenta as mudanças da rotina.

  • Ano a ano: o orçamento da família
  • As tabelas SAC e Price, lado a lado
  • Quanto reservar para imprevistos

Etapas

Até a decisão, passo a passo

Conversa e formulário. Compartilhe a renda, a entrada disponível e o imóvel almejado.

Comparando propostas. Colocamos juntas as condições de ao menos duas propostas de crédito disponíveis.

Clareza numérica. Você recebe o custo total de cada cenário e o que perguntar ao gerente do banco.

Formulário e conversa

Informe renda, entrada disponível e o imóvel pretendido.

Comparação de propostas

Juntamos as condições de ao menos duas propostas de crédito para a comparação.

Decisão com números

No final, você tem o custo total de cada cenário e uma lista do que perguntar ao banco.

Com o contrato em andamento

Três pontos de atenção enquanto o contrato roda

Com tantos anos de financiamento, vale revisar de vez em quando.

Amortização a mais

Mostramos a hora certa de aplicar o FGTS ou uma sobra de caixa para reduzir o prazo.

Outra fase da vida

Com casamento, filhos ou mudança de cidade, revisamos quanto a parcela pesa no orçamento.

Preço de mercado

Observamos o valor da região para saber quanto do imóvel já é mesmo seu.

Dúvidas frequentes dos clientes

Preciso pagar pela simulação?

Não há cobrança na primeira conversa. Já a consultoria completa tem valor fechado por escrito antes do início.

A aprovação é feita por vocês?

Não. Só o banco aprova o crédito; nós ajudamos na comparação de propostas e na leitura do contrato.

Consigo usar meu FGTS?

Tudo depende das regras atuais e do seu contexto; na conversa analisamos os requisitos e as formas de uso.

Entre SAC e Price?

Cada caso é um caso: comparamos os dois sistemas considerando seus números e sua expectativa de renda.